Po nadaniu numeru KSeF faktury nie anulujesz, nie usuniesz ani nie poprawisz w oryginale – pozostaje korekta, a jej rodzaj zależy od błędu. Sprawdź, jak poprawić fakturę.
Błędną fakturę w KSeF poprawia się przez wystawienie kolejnego dokumentu – faktury korygującej, a w niektórych sytuacjach korekty do zera. Gdy faktura otrzyma numer KSeF, nie da się jej już anulować, usunąć ani edytować. Staje się niezmienna i jest traktowana jak doręczona nabywcy.
KSeF nie ma funkcji cofnięcia ani usunięcia wystawionego dokumentu. To, jak naprawić pomyłkę, zależy od jej rodzaju: inaczej poprawia się zawyżoną kwotę, inaczej błędny NIP, a jeszcze inaczej fakturę wystawioną do transakcji, która nigdy się nie odbyła.
Czy fakturę w KSeF da się anulować, usunąć lub edytować?
Po nadaniu numeru KSeF dokument wchodzi do obrotu prawnego i nie da się go już anulować, usunąć ani edytować. System celowo nie przewiduje funkcji kasowania, bo rejestr faktur ma być kompletny i odporny na zmiany wsteczne. W praktyce każda pomyłka oznacza więc nie naprawę istniejącej faktury, lecz dołożenie nowego dokumentu, który ją koryguje.
Inaczej wygląda sytuacja przed wysyłką. Faktura w statusie roboczej, zapisana w programie do fakturowania, ale jeszcze nieprzesłana do systemu, pozostaje w pełni edytowalna i można ją usunąć. Blokada dotyczy dopiero dokumentu, któremu KSeF nadał numer.
| Operacja | Możliwa po nadaniu numeru KSeF? | Rozwiązanie |
|---|---|---|
| Anulowanie faktury | Nie | Faktura korygująca, zwykle do zera |
| Usunięcie faktury | Nie | Faktura korygująca do zera |
| Edycja treści faktury | Nie | Faktura korygująca |
| Korekta faktury | Tak | Faktura korygująca powiązana numerem KSeF |
Warto zapamiętać jedną konsekwencję: korekta nie wymazuje błędnej faktury. Pierwotny dokument zostaje widoczny w systemie obok wystawionej do niego korekty – nawet wtedy, gdy faktura powstała w pełni omyłkowo, bez żadnej transakcji.
Zobacz też:Wystawianie faktur w KSeF – co się zmieni dla przedsiębiorców
Jak poprawić błędną fakturę w KSeF?
Błędną fakturę w KSeF poprawia wyłącznie faktura korygująca wystawiona przez sprzedawcę, a jej rodzaj zależy od błędu. Przy złej kwocie lub stawce VAT jest to korekta wartościowa, przy błędnej nazwie lub adresie – korekta danych formalnych, a przy fakturze na zły podmiot lub bez transakcji – korekta do zera.
| Rodzaj błędu | Właściwe działanie |
|---|---|
| Zła kwota, ilość lub stawka VAT | Faktura korygująca wartościowa (in plus lub in minus) |
| Błędna nazwa, adres lub inne dane formalne | Faktura korygująca danych formalnych |
| Błędny NIP nabywcy | Korekta do zera z błędnym NIP plus nowa faktura na prawidłowy NIP |
| Faktura bez rzeczywistej transakcji | Korekta do zera |
| Ta sama sprzedaż na dwóch fakturach | Korekta do zera jednej z nich |
Faktura korygująca w KSeF – zasady wystawiania
Zakres i zasady wystawiania faktur korygujących reguluje art. 106j ustawy o podatku od towarów i usług. Korektę wystawia zawsze sprzedawca, a w systemie musi być ona powiązana z fakturą pierwotną przez jej numer KSeF.
Dodatkowym ułatwieniem nowych zasad jest brak osobnego potwierdzenia odbioru korekty. Rolę takiego potwierdzenia pełni samo przyjęcie dokumentu przez system i nadanie mu numeru KSeF.
Korektę in minus wystawioną w KSeF sprzedawca rozlicza za okres jej wystawienia, a nabywca zmniejsza VAT naliczony za okres, w którym korekta otrzymała numer KSeF (art. 29a ust. 13 i art. 86 ust. 19a ustawy o VAT). Inne zasady dotyczą m.in. korekt w trybie offline24 i korekty do zera faktury z błędnym NIP – moment ich rozliczenia warto ustalić z księgowym.
Zobacz też:Numer KSeF – czym jest i gdzie go znaleźć
Jak wystawić fakturę korygującą w KSeF krok po kroku
Fakturę korygującą wystawisz w KSeF w kilku krokach, niezależnie od tego, czy korzystasz z programu do fakturowania, czy z Aplikacji Podatnika KSeF. Zrzuty poniżej pokazują Aplikację Podatnika, w której korektę wystawia się w trybie rozszerzonym formularza Wystaw fakturę VAT:
- Znajdź fakturę pierwotną i sprawdź jej numer KSeF, numer nadany przez wystawcę oraz datę wystawienia.
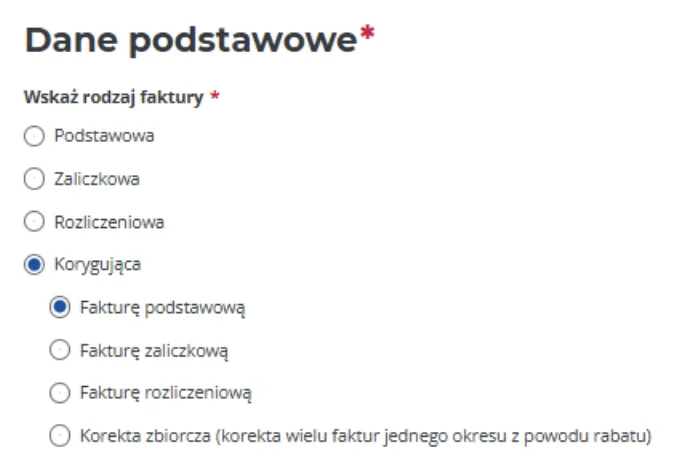
- Wybierz rodzaj faktury korygującej: KOR – do faktury podstawowej lub uproszczonej, KOR_ZAL – do faktury zaliczkowej, KOR_ROZ – do faktury rozliczającej. W Aplikacji Podatnika zaznacz w polu Wskaż rodzaj faktury opcję Korygująca, a potem rodzaj korygowanej faktury.
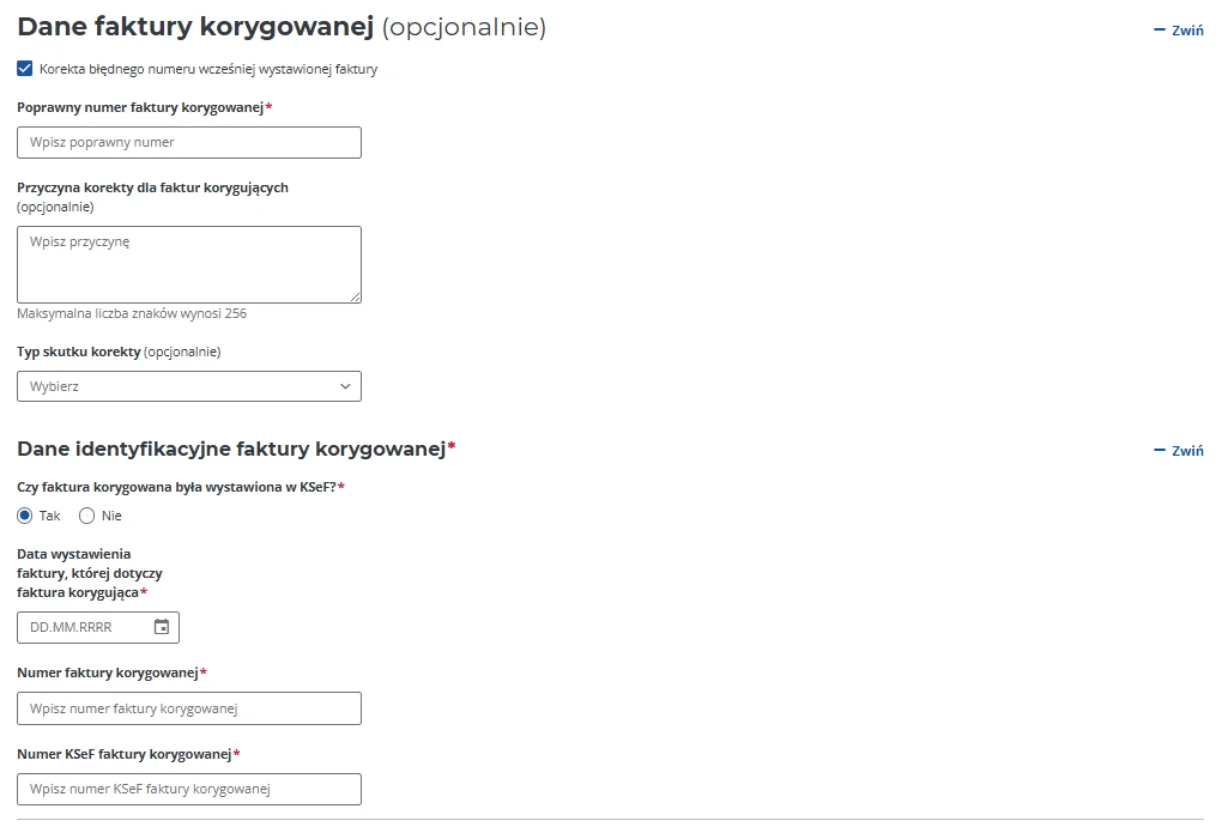
- Wskaż dane faktury korygowanej, w tym jej numer KSeF. W Aplikacji Podatnika zaznaczysz w sekcji Dane faktury korygowanej, czy faktura była wystawiona w KSeF, i wpiszesz jej datę wystawienia, numer oraz numer KSeF.
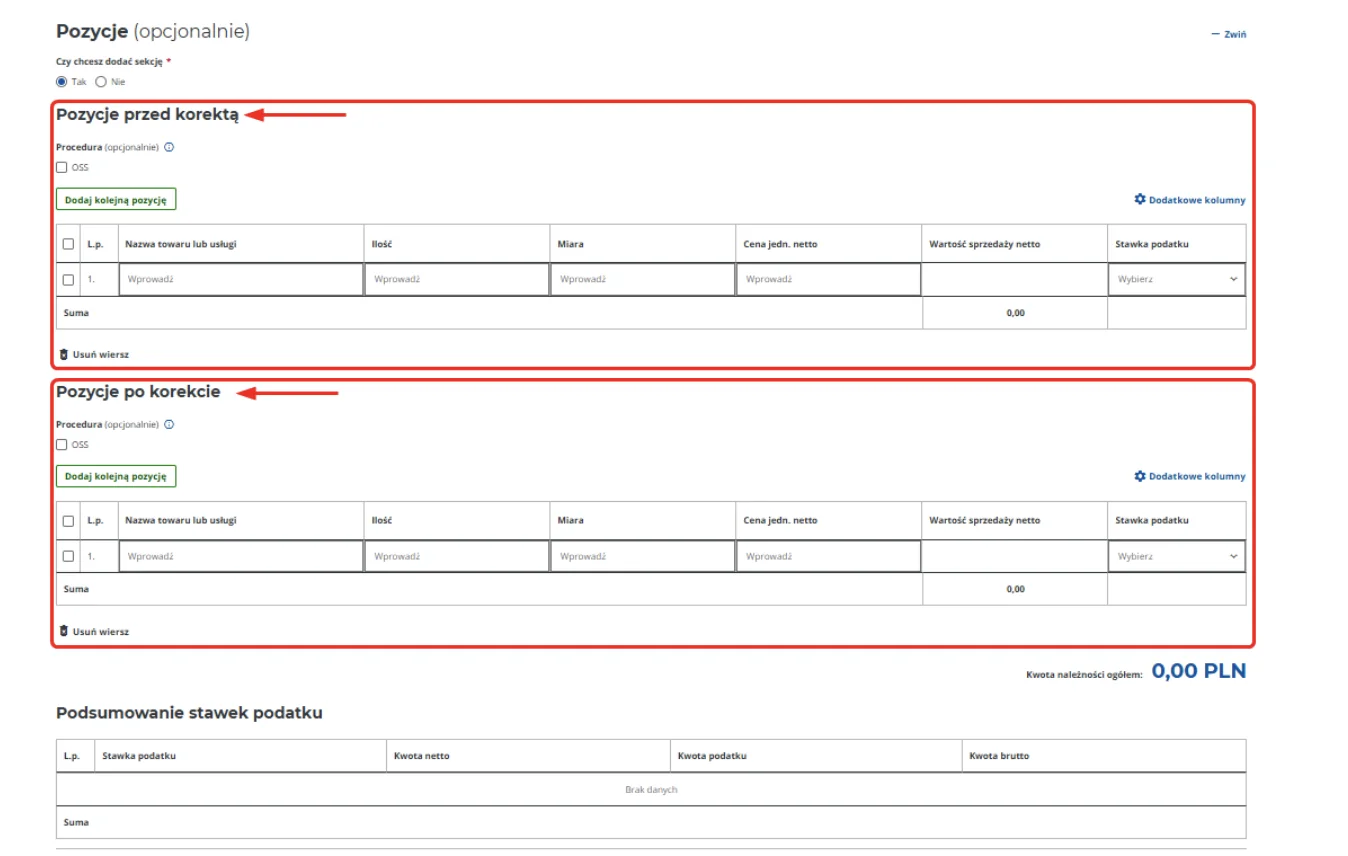
- Wprowadź poprawione dane albo kwoty korekty. Przyczynę korekty możesz podać, ale nie jest obowiązkowa. W Aplikacji Podatnika uzupełniasz tabele Pozycje przed korektą i Pozycje po korekcie, a kwota korekty wylicza się jako różnica.
- Wyślij korektę do KSeF i sprawdź, czy otrzymała własny numer KSeF i UPO. Po komunikacie „Zakończono pomyślnie” Aplikacja Podatnika pokazuje numer KSeF korekty, a UPO pobierzesz w Historii sesji.
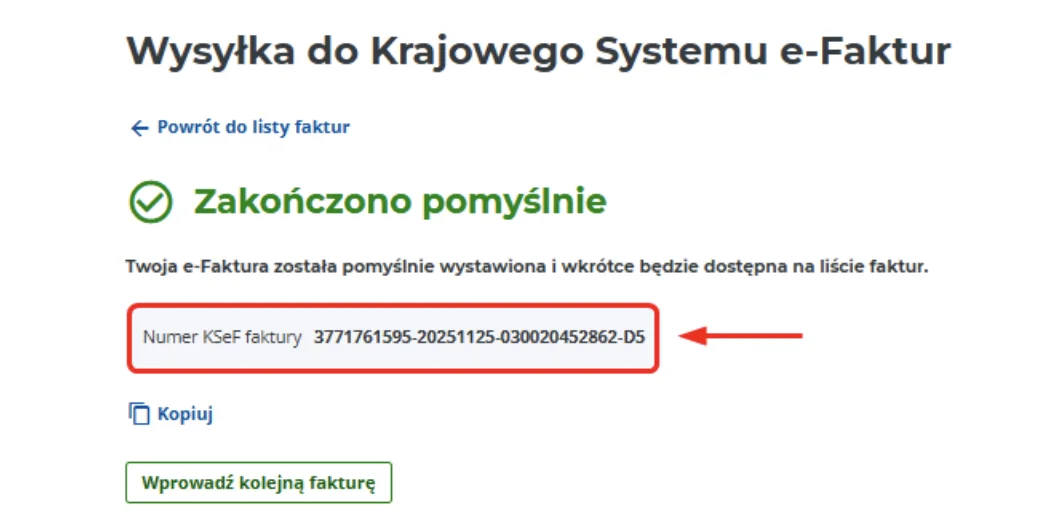
Opis ekranów i zrzuty pochodzą z podręcznika użytkownika Aplikacji Podatnika KSeF (Ministerstwo Finansów).
Zobacz też:Jak wystawić fakturę w KSeF krok po kroku
Korekta kwoty lub stawki VAT w KSeF – in plus i in minus
Pomyłkę w cenie, ilości lub stawce VAT koryguje się klasyczną fakturą korygującą wartościową, bez zerowania dokumentu. Korekta in plus podwyższa wartość lub kwotę VAT, gdy pierwotnie je zaniżono, a korekta in minus je obniża, gdy zostały zawyżone. Pierwotna faktura nadal dokumentuje rzeczywistą sprzedaż, zmienia się jedynie wartość – dlatego nie ma powodu, by ją wyzerować i wystawiać od nowa.
To rozróżnienie ma znaczenie praktyczne. Sekwencja „faktura, korekta do zera, ponowna faktura na tę samą sprzedaż” przy poprawnym nabywcy może wzbudzić wątpliwości organów podatkowych co do tego, dlaczego sprzedaż najpierw wyzerowano, a potem zafakturowano ponownie. Przy zwykłej zmianie kwoty właściwa jest korekta wartościowa.
Korekta korekty w KSeF
Korektę korekty wystawisz w KSeF jako kolejną fakturę korygującą. W danych faktury korygowanej podajesz jednak dane faktury pierwotnej – jej numer, numer KSeF i datę wystawienia – a nie numer poprzedniej korekty. Kwoty w nowej korekcie uwzględniają zmiany wprowadzone wcześniejszymi korektami. Tak opisuje to Ministerstwo Finansów w Podręczniku KSeF 2.0 (cz. II).
Zbiorcza faktura korygująca w KSeF
Jedną fakturą korygującą możesz skorygować wiele faktur, np. przy rabacie od obrotu. Dane każdej korygowanej faktury – numer, datę wystawienia i numer KSeF, jeśli go ma – podajesz osobno, a struktura FA(3) pozwala wskazać ich do 50 000. Według MF nie można zastąpić tej listy stwierdzeniem, że rabat dotyczy wszystkich faktur z danego okresu.
W Aplikacji Podatnika korektę zbiorczą wybierzesz w polu Wskaż rodzaj faktury, a w szczegółach faktury korygującej wpiszesz okres, którego dotyczy rabat.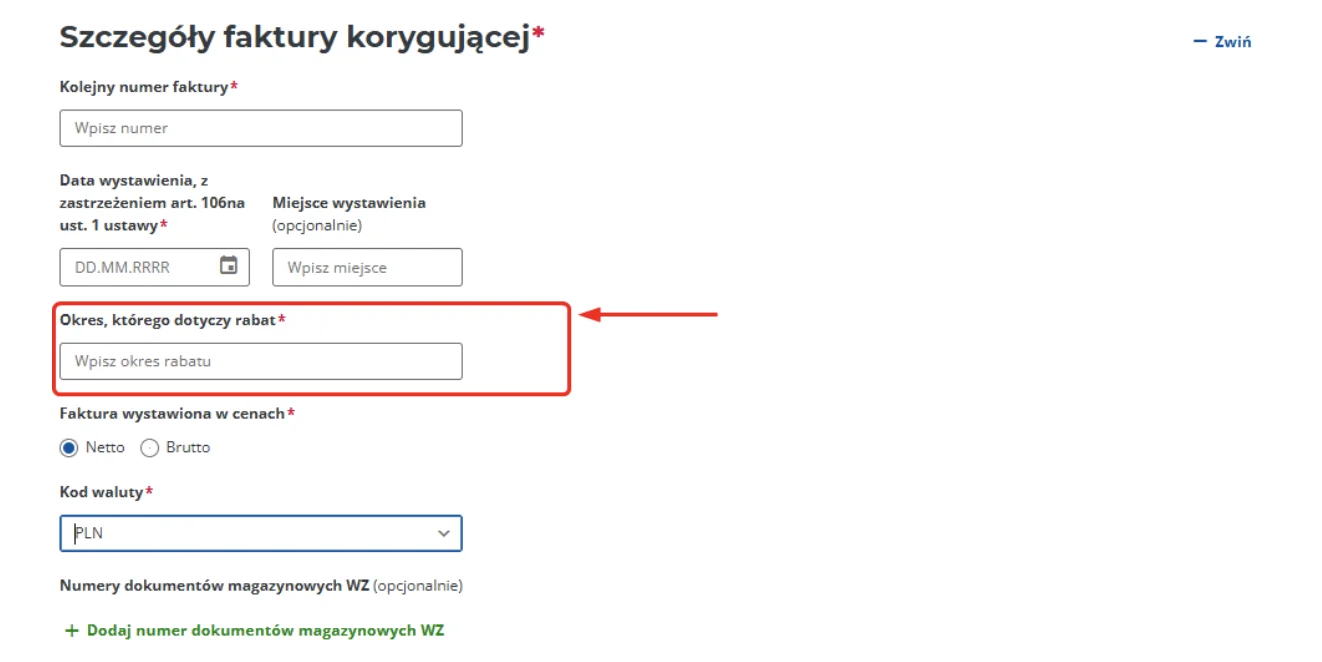
Korekta faktury do zera w KSeF
Korekta do zera to faktura korygująca, która sprowadza wszystkie pozycje i wartości dokumentu pierwotnego do zera, czyli w praktyce wyłącza go z obrotu w całości. Stosuje się ją tam, gdzie faktury nie da się po prostu poprawić, bo cały dokument jest nietrafiony – nie istnieje sprzedaż, którą miałby potwierdzać, albo trafił do niewłaściwego odbiorcy.
Typowe sytuacje, w których stosuje się korektę do zera:
- faktura wystawiona całkowicie omyłkowo, bez rzeczywistej transakcji,
- faktura na błędnego nabywcę, w tym z błędnym numerem NIP,
- ta sama sprzedaż udokumentowana dwukrotnie, pod dwoma różnymi numerami faktur.
Jak wyzerować fakturę krok po kroku
Korektę do zera przygotujesz w trzech krokach:
- Zbierz dane faktury pierwotnej: jej numer KSeF, numer nadany przez wystawcę oraz datę wystawienia, a następnie określ przyczynę korekty.
- Wystaw fakturę korygującą zerującą wszystkie pozycje, powiązaną z dokumentem pierwotnym przez jego numer KSeF.
- Prześlij korektę do systemu i poczekaj, aż sama korekta otrzyma własny numer KSeF.
Korekta do zera nie jest jednak uniwersalnym narzędziem do poprawiania wszystkiego. Jeżeli faktura trafiła do właściwego nabywcy i dokumentuje rzeczywistą sprzedaż, a poprawki wymagają tylko niektóre dane lub kwoty, prawidłową drogą pozostaje zwykła korekta. Zerowanie należy rezerwować dla przypadków, w których wystawienie takiego dokumentu jest realnie uzasadnione. To ogólne kierunki postępowania, a nie indywidualna porada podatkowa – w razie wątpliwości warto potwierdzić rozwiązanie z księgowym.
Błędny NIP nabywcy na fakturze w KSeF
Błędnie wskazanego NIP nabywcy nie poprawisz zwykłą korektą danych formalnych. Zgodnie ze stanowiskiem Ministerstwa Finansów należy wystawić fakturę korygującą do zera z tym błędnym NIP, a osobno nową fakturę pierwotną z prawidłowym numerem. W rezultacie w systemie znajdą się trzy dokumenty: pierwotna faktura z błędnym NIP, korekta zerująca ją oraz nowa, poprawna faktura.
Powód tej procedury jest istotny. Faktura z błędnym NIP zostaje udostępniona podmiotowi o tym numerze, jeśli taki istnieje – Twój dokument może więc trafić do zupełnie obcej firmy. Sama poprawa cyfry w danych nie rozwiązałaby tego problemu, bo dokument już zaistniał na koncie niewłaściwego podatnika.
Korekta danych formalnych w KSeF – błędna nazwa lub adres
Literówkę w nazwie, nieaktualny adres czy inne dane, które nie wpływają na podatek, poprawia dziś faktura korygująca danych formalnych wystawiona przez sprzedawcę. Również zmiana terminu płatności czy daty sprzedaży następuje przez korektę, a nie przez poprawę oryginału. Cała odpowiedzialność za poprawność danych spoczywa po stronie wystawcy.
Zobacz też:Sankcje i kary KSeF 2026 i 2027: zasady odpowiedzialności finansowej firm
Nota korygująca a KSeF – dlaczego zniknęła od 1 lutego 2026
Od 1 lutego 2026 r. nabywca nie może już samodzielnie poprawić nawet drobnego błędu formalnego, ponieważ uchylono art. 106k ustawy o VAT, który dotąd pozwalał wystawić notę korygującą. Zmiana obejmuje zarówno faktury w KSeF, jak i te wystawione poza systemem. W obrocie pozostała jedna droga poprawiania pomyłek: faktura korygująca wystawiona przez sprzedawcę. Noty korygującej nie ma już w żadnym wariancie.
Odrzucenie faktury w KSeF przez nabywcę – czy jest możliwe?
Nabywca nie ma w KSeF technicznej możliwości odrzucenia ani wycofania otrzymanej faktury. Dokument istnieje w systemie niezależnie od tego, czy odbiorca się z nim zgadza, a korektę i tak wystawia sprzedawca. „Odrzucenie” w potocznym sensie usunięcia faktury po stronie nabywcy po prostu nie funkcjonuje.
W praktyce odbiorca błędnej faktury ma do dyspozycji kilka działań:
- skontaktować się ze sprzedawcą i poprosić o korektę, a przy błędnym nabywcy o korektę do zera,
- wstrzymać się z ujęciem wadliwej faktury w ewidencji VAT i pliku JPK do czasu otrzymania korekty,
- oznaczyć dokument wewnętrznie jako oczekujący na korektę, aby nie zgubił się w obiegu firmy,
- zgłosić fakturę jako oszustwo, jeśli pochodzi od nieznanego wystawcy lub dotyczy usług, których nie zamawiano.
Zgłoszenie podejrzanej faktury działa już bezpośrednio w systemie. Od 24 kwietnia 2026 r. Ministerstwo Finansów udostępniło w Aplikacji Podatnika KSeF 2.0 opcję „Zgłoszenie nadużycia”, którą wybiera się z poziomu szczegółów faktury zakupowej, podając powód i uzasadnienie. Faktur tego typu nie zgłasza się już dawnym formularzem zgłoszeniowym. Szczegółową instrukcję MF opisuje na stronie Zgłaszanie faktur scamowych dostępne w Aplikacji Podatnika KSeF 2.0.
Duplikat faktury a KSeF i błąd 440 przy podwójnej wysyłce
W KSeF nie wystawia się duplikatu faktury w dawnym znaczeniu, bo kopia zagubionego dokumentu jest zbędna. Faktura ustrukturyzowana jest stale dostępna w systemie i każdy uprawniony podmiot może ją w dowolnym momencie pobrać. Gdy kontrahent prosi o „duplikat”, w istocie chodzi o ponowne udostępnienie tej samej faktury, a nie o wystawienie nowego dokumentu.
System pilnuje też, byś nie wysłał omyłkowo tej samej faktury dwa razy. KSeF rozpoznaje duplikat po kombinacji trzech danych – NIP sprzedawcy, rodzaju faktury oraz numeru faktury – i sprawdza ją globalnie przez dziesięć lat. Przy powtórzeniu zwraca komunikat o duplikacie (kod błędu 440) i nie nadaje takiemu dokumentowi drugiego numeru KSeF. Odrzucona faktura prawnie nie powstaje.
Jedyny przypadek, gdy do tej samej sprzedaży zaistnieją w systemie dwa dokumenty, to zafakturowanie jej pod dwoma różnymi numerami. Wtedy jedną z faktur korygujesz do zera, a druga zostaje jako właściwa. Duplikaty z czasów sprzed Twojego obowiązku KSeF rządzą się dawnymi zasadami i mogą istnieć poza systemem jako papier lub PDF.
Zobacz też:Duplikat faktury a KSeF – czy duplikat musi być w KSeF?, Awaria KSeF – dlaczego system nie działa i jak dosłać fakturę
Jak skorygować fakturę wystawioną poza KSeF (papierową lub PDF)
Korektę do faktury papierowej lub w PDF, która nigdy nie miała numeru KSeF, wystawia się już w systemie i przesyła do niego jako fakturę ustrukturyzowaną. Sama korekta jest więc dokumentem w KSeF, mimo że oryginał pozostał poza nim.
W takiej korekcie nie podaje się numeru KSeF faktury pierwotnej, bo ta go nie posiada. Dokument pierwotny identyfikuje się w sposób przewidziany przepisami – przez numer nadany przez wystawcę oraz datę wystawienia. To częsta sytuacja na styku okresów: sprzedaż udokumentowano jeszcze przed wejściem obowiązku KSeF, a potrzeba korekty pojawia się już po nim. Ministerstwo Finansów wskazuje, że ustrukturyzowane korekty wystawia się także do faktur sprzed obowiązku, niezależnie od tego, w jakiej formie wystawiono pierwotny dokument.
Dotyczy to także faktur wystawionych w 2026 r. poza KSeF w ramach limitu 10 tys. zł albo przy użyciu kasy rejestrującej – korekty wystawiane od 1 stycznia 2027 r. trafiają do KSeF. W strukturze FA(3) zaznaczasz wtedy, że faktura pierwotna nie ma numeru KSeF (art. 106j ust. 2 pkt 2a ustawy o VAT).
Zobacz też:Zmiany w KSeF od 2027 roku
Często zadawane pytania (FAQ)
Od którego momentu faktury nie da się już zmienić?
Faktury nie da się już zmienić od chwili nadania jej numeru KSeF. Do tego momentu faktura ma status roboczej i można ją swobodnie edytować lub usunąć w programie do fakturowania. Po nadaniu numeru dokument staje się niezmienny, a jedyną drogą zmiany jest faktura korygująca.
Czy korekta usuwa błędną fakturę z systemu?
Korekta nie usuwa błędnej faktury z systemu – nie kasuje dokumentu pierwotnego, lecz go zeruje lub poprawia. Błędna faktura pozostaje widoczna w KSeF obok wystawionej do niej korekty, a nabywca, do którego trafiła, nadal ją widzi.
Kto wystawia korektę – sprzedawca czy nabywca?
Korektę zawsze wystawia sprzedawca. Po uchyleniu art. 106k ustawy o VAT z dniem 1 lutego 2026 r. nabywca nie może już poprawić błędu notą korygującą. Każdą pomyłkę, także czysto formalną, koryguje wystawca faktury.
Zobacz też:Nota korygująca a KSeF – czy można wystawić notę korygującą?
Czy korektę do faktury sprzed obowiązku KSeF też wystawia się w systemie?
Korektę do faktury sprzed obowiązku KSeF wystawia się w systemie, jeśli jesteś objęty obowiązkiem KSeF. Korekta do faktury wystawionej wcześniej poza systemem przyjmuje postać faktury ustrukturyzowanej i trafia do KSeF, mimo że dokument pierwotny nie miał numeru KSeF. Identyfikuje się go wtedy numerem nadanym przez wystawcę i datą wystawienia. Od 1 stycznia 2027 r. dotyczy to także firm, które w 2026 r. fakturowały poza KSeF w ramach limitu 10 tys. zł.
Jak rozpoznać i zgłosić fakturę, której nie zamawiałem?
Podejrzany dokument zwykle pochodzi od nieznanego wystawcy, dotyczy usług lub towarów, których nie zamawiano, albo ma nienaturalnie krótki termin płatności. Taką fakturę zgłasza się opcją „Zgłoszenie nadużycia” w Aplikacji Podatnika KSeF 2.0 – wybierając fakturę zakupową, wskazując powód i potwierdzając zgłoszenie. Zgłoszenie trafia bezpośrednio do administracji skarbowej.
Czy korekta do zera wpływa na rozliczenie VAT?
Korekta do zera jest fakturą korygującą, więc – jak inne korekty – jest ujmowana w ewidencji VAT i pliku JPK_V7. Sposób i okres jej rozliczenia zależą od konkretnej sytuacji, dlatego szczegółowe ujęcie najlepiej potwierdzić z księgowym. To ogólna informacja, a nie indywidualna porada podatkowa.
Czy można wystawić korektę do korekty w KSeF?
Korektę do korekty można wystawić w KSeF jako kolejną fakturę korygującą. W danych faktury korygowanej podaje się dane faktury pierwotnej – numer, numer KSeF i datę wystawienia – a nie numer poprzedniej korekty, a kwoty uwzględniają zmiany z wcześniejszych korekt.
Jakie oznaczenie ma faktura korygująca w strukturze FA(3)?
Faktura korygująca w strukturze FA(3) ma oznaczenie KOR, gdy koryguje fakturę podstawową lub uproszczoną, KOR_ZAL przy korekcie faktury zaliczkowej i KOR_ROZ przy korekcie faktury rozliczającej.
