E-faktura w KSeF – dla kogo i na jakich zasadach

Od 1 kwietnia 2026 r. większość przedsiębiorców wystawia już e-faktury w KSeF. Dowiedz się, jak wygląda proces fakturowania w KSeF.

Dowiedz się więcej
Kilka segregatorów żółtych i różowych ustawionych pionowo jedne obok drugiego i widoczna dłoń która wyciąga jeden z segregatorów

Przygotuj się na KSeF – bez stresu i za 0 zł!

Włącz darmową integrację z KSeF i wejdź w nową erę fakturowania bez wysiłku. Zobacz, jakie to proste!

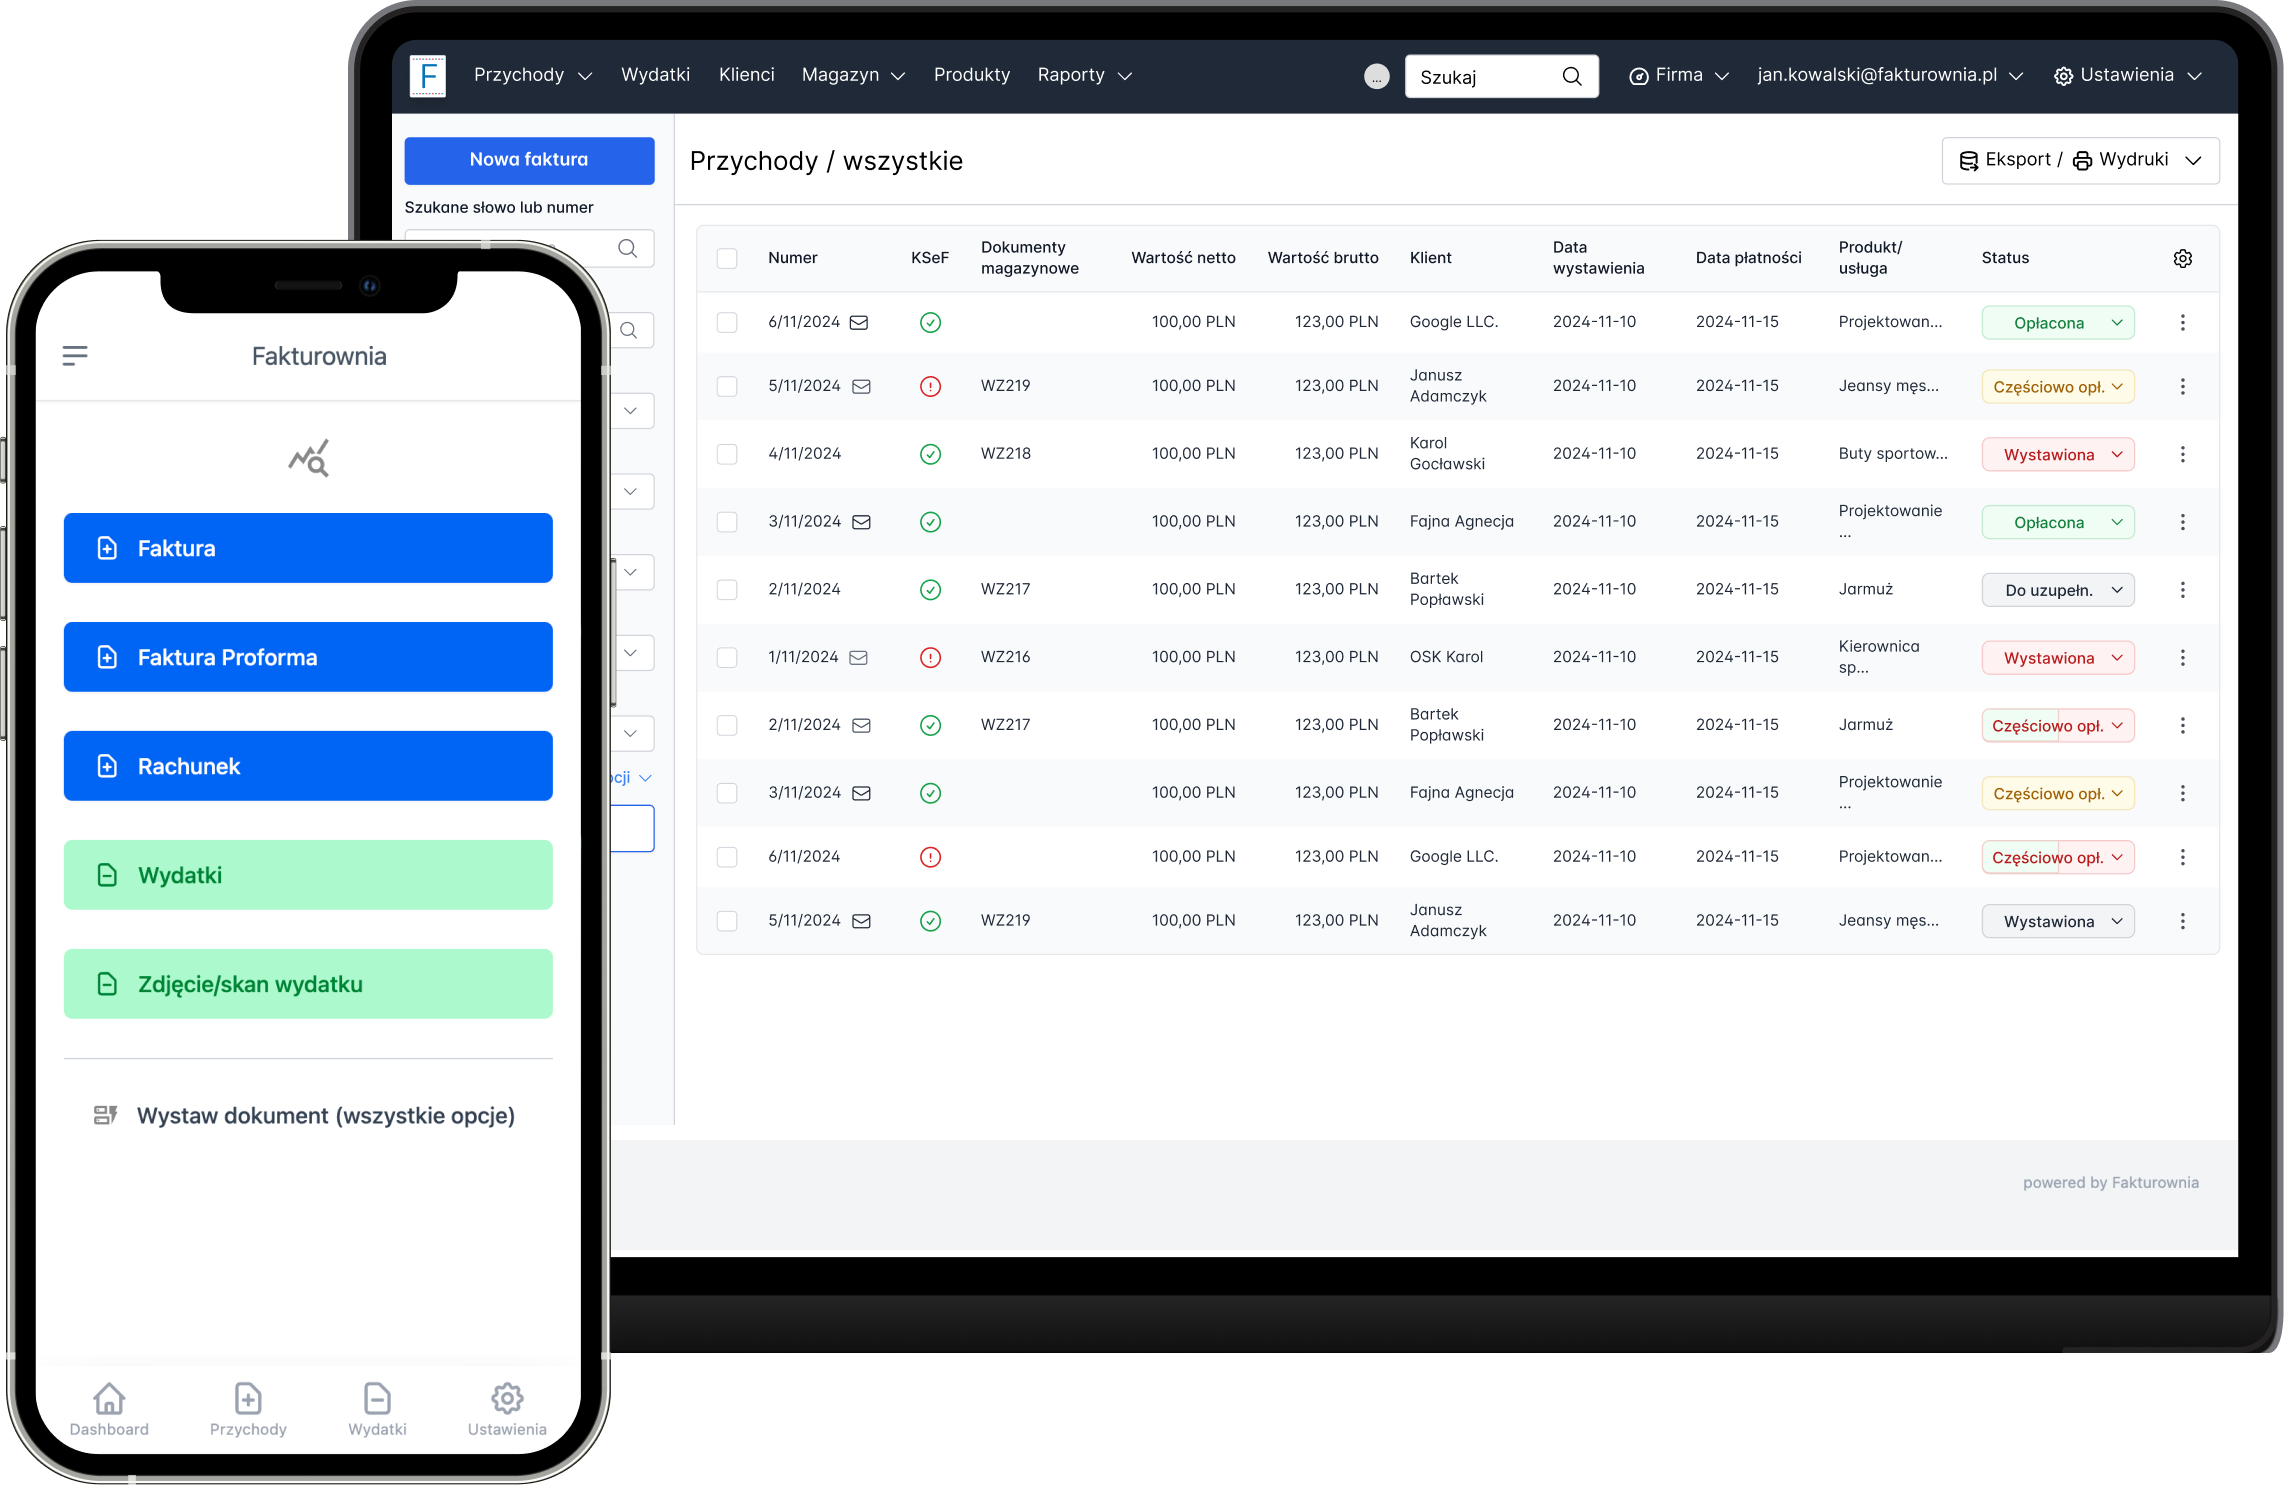
Lista faktur Fakturowni na desktopie i menu aplikacji mobilnej ze smartfona
Kobiet w okularach siedząca w kuchni w domu przy stole pred laptopem sprawdzająca coś w telefonie

Co to jest e-faktura w KSeF?

E-faktura, czyli faktura ustrukturyzowana, to dokument wystawiany w standardowym formacie XML, który można automatycznie przetwarzać w systemach księgowych. Dzięki KSeF e-faktury są przechowywane centralnie, mają unikalny numer identyfikacyjny i są dostępne online dla obu stron transakcji.

Co zyskujesz dzięki e-fakturze:

  • automatyzację obiegu dokumentów księgowych
  • ujednolicenie procesu fakturowania
  • pewność, że dokumenty nie zaginą, nie zostały zmodyfikowane po wystawieniu i są autentyczne
  • dostęp do faktur przez 10 lat
  • szybszy zwrot VAT – w 40 dni

Oficjalne materiały Ministerstwa Finansów na temat KSeF

Chcesz sprawdzić informacje u źródła? Poniżej znajdziesz aktualne materiały Ministerstwa Finansów dotyczące KSeF.

Kogo obowiązują e-faktury?

E-faktury w KSeF są obowiązkowe dla prawie każdej firmy, która wystawia faktury innym firmom – termin zależy od wartości jej sprzedaży. Obowiązek korzystania z e-faktury w KSeF dotyczy:

Od 1 lutego 2026 r.

Dużych przedsiębiorstw, których sprzedaż brutto w 2024 r. przekroczyła 200 mln zł.

Od 1 kwietnia 2026 r.

Wszystkich podatników VAT z pominięciem najmniejszych podmiotów, których łączna miesięczna sprzedaż nie przekracza 10 tys. zł.

Od 1 stycznia 2027 r.

Najmniejszych podmiotów, których sprzedaż w miesiącu nie przekroczy 10 tys. zł.

Obowiązek obejmuje też podatników zwolnionych z VAT, a niektóre podmioty i transakcje są z niego wyłączone – sprawdź, kogo KSeF nie dotyczy.

Młoda kobieta w okularach siedząca przy biurku przed leptopem i wypełniająca dokumenty

Jakie faktury wystawia się w KSeF?

W KSeF wystawia się następujące rodzaje faktur:

  • Faktury sprzedażowe (VAT) – podstawowe faktury, które dokumentują sprzedaż towarów lub usług.
  • Faktury uproszczone – faktury sprzedażowe do 450 zł, które w określonych okolicznościach mogą zawierać mniejszą ilość informacji, niż standardowa faktura VAT. Do końca 2026 r. paragony z NIP nabywcy do 450 zł, wystawiane przy użyciu kas rejestrujących, mogą jeszcze powstawać poza KSeF.
  • Faktury korygujące – wprowadzające zmiany do wcześniej wystawionych faktur.
  • Faktury zaliczkowe – jeśli dokonano wpłaty przed dostawą towaru lub wykonaniem usługi.
  • Faktury końcowe – rozliczające transakcję, do której wcześniej wystawiono  faktury zaliczkowe.
  • Faktury VAT RR – wystawia je nabywca przy zakupie produktów rolnych od rolnika ryczałtowego. W KSeF trzeba je wystawiać tylko wtedy, gdy rolnik złoży w systemie oświadczenie i wskaże tego nabywcę. Bez takiego oświadczenia faktura VAT RR może być wystawiona poza KSeF.
  • Faktury do paragonu – jeśli o fakturę do paragonu prosi firma z polskim NIP, wystawiasz ją w KSeF jak każdą fakturę dla firmy. Fakturę do paragonu dla osoby prywatnej możesz wystawić w KSeF dobrowolnie.

Zobacz też: Wyłączenia z KSeF – jakie faktury poza KSeF?

Dłoń biznesmena dotykająca wirtualnej mapy świata z ikonami kontaktów i wiadomości

Faktura dla osoby fizycznej i faktury zagraniczne a KSeF

Fakturę dla osoby fizycznej, która nie prowadzi działalności gospodarczej, można wystawić w KSeF dobrowolnie. Jeśli zrobisz to w KSeF, i tak musisz przekazać ją klientowi w uzgodniony sposób, np. jako PDF wysłany mailem, z kodem QR zawierającym numer KSeF. Inaczej jest, gdy osoba fizyczna prowadzi firmę i podaje polski NIP – wtedy wystawienie faktury w KSeF jest obowiązkowe, tak jak dla każdej innej firmy.

W przypadku faktur wystawionych dla podmiotów zagranicznych, polski przedsiębiorca ma obowiązek przesłać taką fakturę do KSeF, a oprócz tego wysłać dokument kontrahentowi w sposób uzgodniony (np. drogą mailową lub pocztą), gdyż kontrahenci zagraniczni bez polskiego NIP nie mają dostępu do KSeF. Przepisy przewidują wyłączenia z obowiązku wystawiania faktur w KSeF, dlatego przy sprzedaży za granicę warto sprawdzić, kiedy faktury zagraniczne w KSeF są obowiązkowe.

Data wystawienia i otrzymania e-faktury – co warto wiedzieć


Data wystawienia e-faktury

Przepisy wymagają, aby na fakturze podać datę jej wystawienia, a także datę sprzedaży jeśli fakturę wystawiono wcześniej lub później. Dotyczy to także faktur ustrukturyzowanych wystawianych w KSeF.  W przypadku faktur wystawianych w trybie online data wystawienia e-faktury w KSeF to dzień, w którym faktura zostaje oficjalnie zarejestrowana w systemie. To ona określa moment formalnego powstania faktury  i jest kluczowa zarówno dla sprzedawcy, jak i nabywcy. Data wystawienia może różnić się od daty sprzedaży, dlatego ważne jest, aby dokładnie je określić przed wysłaniem faktury do systemu KSeF.

Przykład

Jeśli sprzedajesz usługę 15 września, a fakturę wystawisz 18 września i tego właśnie dnia wyślesz ją do KSeF, to datą wystawienia dokumentu będzie 18 września. Datą sprzedaży pozostaje 15 września, ale e-faktura formalnie powstaje dopiero w momencie jej zarejestrowania w systemie KSeF, czyli w tym przypadku – 18 września.


Data otrzymania e-faktury

Data otrzymania e-faktury w KSeF to dzień, w którym został jej nadany numer KSeF, niezależnie czy odbiorca zobaczył dokument w systemie i go pobrał, czy nie. Data otrzymania faktury może być inna niż data jej wystawienia, ponieważ datą wystawienia faktury jest dzień jej przesłania do KSeF, a datą odbioru – nadanie e-fakturze numeru KSeF.

Przykład

Twój dostawca wysłał fakturę do KSeF 10 września, system nadał jej numer KSeF na następny dzień, tj. 11 września, a Ty zobaczyłeś fakturę w systemie dopiero 12 września. W tym przypadku datą otrzymania dokumentu jest 11 września.


KSeF a moment podatkowy

Przepisy określają w jakim terminie należy wystawić / przesłać fakturę do KSeF. Nie zawsze jest to dzień wystawienia faktury, wskazany na dokumencie. To wpłynie na możliwość odliczenia VAT i zakwalifikowania wydatku do kosztów podatkowych.

Przykład

Jeżeli zdarza Ci się wystawiać faktury na przełomie miesiąca, za dostawy lub usługi zrealizowane i opłacone w tym okresie, pamiętaj, że fakturę z wcześniejszą datą w polu P_1 trzeba przesłać do KSeF najpóźniej w następnym dniu roboczym. Taka faktura jest uznawana za wystawioną w trybie offline24, a jej datą wystawienia jest data z pola P_1. Jeśli więc chcesz, aby faktura miała datę ostatniego dnia miesiąca, a nie wyślesz jej tego dnia, prześlij ją do KSeF najpóźniej w kolejnym dniu roboczym. Dopiero po nadaniu tej fakturze identyfikatora KSeF, Twojemu kontrahentowi będzie przysługiwało prawo do odliczenia podatku VAT wynikającego z wystawionej przez Ciebie faktury. Taka sama zasada dotyczy Ciebie i faktur zakupowych, które otrzymasz w KSeF. Jeśli poniosłeś wydatek i zakładasz zakwalifikowanie go w koszty podatkowe w bieżącym miesiącu, dopilnuj, aby otrzymać fakturę w KSeF na czas.


Kiedy trzeba wysłać fakturę do KSeF?

Ile czasu masz na przesłanie faktury do KSeF, zależy od trybu. W trybie online fakturę przesyłasz do KSeF w dniu jej wystawienia. Jeśli to niemożliwe, przepisy przewidują tryby offline z różnymi terminami dosłania faktury.

  • offline24 (np. brak internetu po Twojej stronie) – najpóźniej w następnym dniu roboczym po dniu wystawienia faktury,
  • offline – niedostępność KSeF (np. prace serwisowe ogłoszone przez MF) – najpóźniej w następnym dniu roboczym po zakończeniu niedostępności,
  • tryb awaryjny (awaria ogłoszona przez MF) – w ciągu 7 dni roboczych od zakończenia awarii,
  • awaria całkowita ogłoszona w mediach – faktur wystawionych w tym czasie nie dosyła się do KSeF.

To, który termin obowiązuje, zależy od komunikatu MF – dlatego przy awarii KSeF warto sprawdzić, jak został oznaczony przestój.

Ekran z ciągiem kodu cyfrowego na czarnym tle

Numer KSeF – unikalny identyfikator każdej faktury

Numer faktury w KSeF to unikalny identyfikator przypisany do każdej faktury w systemie. Jest on kluczowy dla prawidłowej identyfikacji dokumentu. Na przykład, jeśli wystawiasz fakturę sprzedażową oznaczoną numerem FV/09/2025, po przesłaniu do KSeF system nadaje jej własny identyfikator, który gwarantuje unikalność dokumentu w całym systemie. Dzięki temu możesz łatwo odnaleźć fakturę, sprawdzić jej status i upewnić się, że została prawidłowo zarejestrowana.

Od 1 stycznia 2027 r. numer KSeF trzeba będzie też podawać w płatnościach za faktury, dlatego warto wiedzieć, gdzie znaleźć numer KSeF na fakturze i w systemie.

Kobieta przy laptopie trzymająca wydruk dokumentu z kodem kreskowym, obok kalkulator i smartfon

Jak wygląda faktura z KSeF?

Faktura w KSeF to plik XML o ustalonej strukturze, więc w samym systemie nie wygląda jak znany PDF. Czytelną wersję, czyli wizualizację, tworzy program do fakturowania albo bezpłatne narzędzia Ministerstwa Finansów. Faktura wystawiona online, a także faktura wystawiona offline, która trafiła już do KSeF, ma na wizualizacji kod QR z numerem KSeF. Faktura wystawiona offline, która nie została jeszcze przesłana do KSeF, ma dwa kody QR. Kod QR zapewnia dostęp do faktury w KSeF i weryfikację jej danych – także konsumentom i nabywcom bez NIP, którzy nie logują się do systemu.

Dwie męskie dłonie w garniturach przekazujące sobie żółtą teczkę z dokumentami

Jak wygląda przekazanie e-faktury nabywcy w KSeF?

Wdrożenie Krajowego Systemu e-Faktur całkowicie zmienia obieg dokumentów między sprzedawcą a nabywcą.
Sprzedawca nie ma już obowiązku wysyłania faktury mailem czy w formie papierowej. Jego zadaniem jest wyłącznie przesłanie e-faktury do KSeF. Kiedy faktura otrzyma unikalny numer identyfikacyjny, jednocześnie jest uznawana za:

  • wystawioną przez sprzedawcę
  • odebraną przez nabywcę

Od tego momentu to nabywca loguje się do KSeF i pobiera swoją fakturę bezpośrednio z systemu. Dzięki temu proces jest ustandaryzowany, bezpieczny i eliminuje ryzyko opóźnień czy zgubionych dokumentów.

Nabywcy, którzy nie korzystają z KSeF

Wyjątkiem są nabywcy, którzy nie korzystają z KSeF, czyli konsumenci i kontrahenci zagraniczni bez polskiego NIP. Takim odbiorcom fakturę trzeba dodatkowo przekazać w uzgodniony sposób, np. jako PDF wysłany mailem. Fakturę wystawioną w trybie offline można też przekazać nabywcy poza KSeF jeszcze przed jej przesłaniem do systemu – wtedy musi być oznaczona kodami QR.

Jak pobrać fakturę z KSeF?

Fakturę zakupową pobierzesz z KSeF w programie do fakturowania lub księgowym zintegrowanym z systemem. Możesz też skorzystać z bezpłatnych narzędzi Ministerstwa Finansów: Aplikacji Podatnika KSeF, Aplikacji mobilnej KSeF lub e-mikrofirmy. Po zalogowaniu wyszukujesz fakturę, np. po numerze lub NIP-ie kontrahenta, i pobierasz ją na swój komputer lub telefon.

Drewniane schodki po których wspina się strzałka czarna

Jak wystawić e-fakturę w KSeF krok po kroku

Wystawianie e-faktur odbywa się automatycznie i bezpiecznie w oprogramowaniu do fakturowania, z którego korzystasz. A jeśli nie korzystasz z żadnego komercyjnego oprogramowania – w darmowym narzędziu od Ministerstwa Finansów, jakim jest Aplikacja Podatnika. 

Proces wystawiania e-faktury w KSeF jest prosty i zautomatyzowany:

  • Wprowadzasz dane klienta i przedmiotu sprzedaży w systemie fakturowym.
  • System generuje fakturę ustrukturyzowaną w formacie XML.
  • Faktura zostaje wysłana do KSeF i otrzymuje unikalny numer KSeF.
  • Twój klient w tym samym momencie otrzymuje fakturę i może ją pobrać bezpośrednio z systemu KSeF.

Jeśli wystawiasz pierwszą fakturę, sprawdź, jak wygląda wystawianie faktury w KSeF krok po kroku – razem z numerem KSeF, UPO i tym, co zrobić, gdy system odrzuci fakturę.

Często zadawane pytania

Sprawdź, o co najczęściej pytają przedsiębiorcy w związku z wprowadzeniem KSeF.

Czy mogę wystawić e-fakturę dla kontrahenta zagranicznego?

Tak. Fakturę dla kontrahenta zagranicznego wystawiasz w KSeF, ale kontrahent bez polskiego NIP nie ma dostępu do systemu, więc trzeba mu ją dodatkowo przekazać w uzgodniony sposób, np. w formacie PDF.

Czy każda faktura musi być w formacie XML?

Tak, każda e-faktura w KSeF jest fakturą ustrukturyzowaną w formacie XML.

Czy w KSeF można wystawić fakturę z datą wsteczną?

Fakturę z datą wsteczną można wystawić w KSeF w ograniczonym zakresie – jest wtedy traktowana jako wystawiona w trybie offline24. Dzieje się tak, gdy data wystawienia w polu P_1 jest wcześniejsza niż dzień przesłania faktury do KSeF; datą wystawienia jest wówczas data z pola P_1. Taką fakturę trzeba przesłać do KSeF najpóźniej w następnym dniu roboczym po dniu jej wystawienia.

Zobacz też: Czy można wystawić fakturę w KSeF z datą wsteczną?

Od jakiej kwoty faktura musi być w KSeF?

Obowiązek KSeF nie zależy od kwoty pojedynczej faktury. Do końca 2026 r. obowiązują dwa wyjątki: firmy, których miesięczna sprzedaż udokumentowana fakturami nie przekracza 10 000 zł brutto, mogą jeszcze wystawiać faktury poza KSeF (zasady limitu 10 000 zł), a paragony z NIP do 450 zł z kasy rejestrującej są fakturami uproszczonymi wystawianymi poza systemem. Od 1 stycznia 2027 r. oba wyjątki przestają obowiązywać.

Czy mogę testować KSeF bez ryzyka dla faktycznych faktur?

KSeF można testować bez skutków podatkowych w środowisku testowym oraz przedprodukcyjnym (demo) Ministerstwa Finansów – można tam wysyłać faktury i sprawdzać działanie systemu.

Jakie dane muszą znaleźć się na e-fakturze?

E-faktura musi zawierać te same dane co każda faktura VAT, m.in. datę wystawienia i numer faktury, dane oraz NIP sprzedawcy i nabywcy, datę sprzedaży (jeśli różni się od daty wystawienia), nazwę towaru lub usługi, ilość, cenę, stawkę i kwotę VAT oraz kwotę należności ogółem. Zakres informacji dla struktury logicznej e-faktury opisuje jej dokumentacja techniczna, a szczegóły znajdziesz w Podręczniku KSeF 2.0 cz. II Wystawianie i otrzymywanie faktur w KSeF.

Jak wygląda korekta e-faktur?

Korekta e-faktur w KSeF odbywa się poprzez wystawienie faktury korygującej w tym systemie. Oprócz zmienianych informacji lub poprawnych wartości na fakturze, podajesz również numer faktury pierwotnej i jej numer identyfikacyjny w KSeF. Możesz wskazać też powód korekty, chociaż nie jest on obowiązkowy. W KSeF możesz także wystawić fakturę korygującą do faktury, która nie ma nadanego numeru identyfikacyjnego KSeF, na przykład ze względu na to że transakcja miała miejsce w okresie, kiedy KSeF jeszcze nie obowiązywał. System rejestruje fakturę korygującą nadając jej unikalny identyfikator.

Czy mogę anulować fakturę w KSeF?

Faktury wystawionej w KSeF nie można anulować ani edytować. Jeśli wystawisz dokument z błędem lub chcesz wprowadzić zmiany, należy sporządzić fakturę korygującą, wskazując numer faktury pierwotnej oraz ewentualnie powód korekty.

Czy mogę wystawić duplikat faktury w KSeF?

W KSeF nie wystawia się duplikatów faktur – w razie potrzeby fakturę można ponownie pobrać z systemu w formie e-faktury. Każda faktura w KSeF ma unikalny identyfikator, a system zapewnia dostęp do dokumentu przez kolejne 10 lat, bez potrzeby tworzenia duplikatu.

Bądź na bieżąco

Tu znajdziesz praktyczne artykuły, które pomogą Ci lepiej zrozumieć nowe zasady i spokojnie przygotować się do KSeF.


Palec dotykający wirtualnego odcisku palca, na ciemnogranatowym tle

Dostęp do KSeF dla jednoosobowej działalności gospodarczej – krok po kroku

Zanim wystawisz pierwszą e-fakturę w KSeF, potrzebujesz dostępu do systemu. Bez obaw – to nic skomplikowanego, a cały proces można przejść w kilku krokach, jeśli tylko wiesz od czego zacząć. W tym artykule pokażemy Ci, jak to zrobić.

Czytaj dalej
ręce mężczyzny na 2 tabletach w tle, na planie głównym grafika certyfikatu

Certyfikat KSeF – wszystko, co musisz wiedzieć

Wprowadzenie Krajowego Systemu e-Faktur sprawia, że coraz więcej firm musi zrozumieć, czym jest certyfikat KSeF i dlaczego staje się on kluczowy w codziennej pracy. Jeżeli wystawiasz faktury elektroniczne lub planujesz zautomatyzować ich wysyłkę, certyfikat będzie jednym z elementów, których nie możesz pominąć.

Czytaj dalej
Biurko z laptopem pokazane z góry i kobieta trzymająca fakturę

Co zmieni obowiązkowy KSeF, nawet jeśli już dziś wystawiasz e-faktury?

Wielu przedsiębiorców już dziś wystawia faktury elektroniczne, jednak Krajowy System e-Faktur (KSeF) to nie kolejne narzędzie do wysyłania dokumentów, lecz zupełnie nowy model fakturowania. Sprawdź, dlaczego dotychczasowe e-faktury w KSeF nie wystarczą.

Czytaj dalej

Przygotuj swoją firmę na KSeF

Z nami masz zawsze aktualne i rzetelne informacje pod ręką.